法定調書の電子提出が『前々年に30枚以上』の会社も義務になる(2027年1月1日から)|給与支払報告書を出せば源泉徴収票の提出は不要になる点も
法定調書は、種類ごとに前々年に提出すべきだった枚数が30枚以上だと、2027年1月1日以後の提出分からe-Tax、認定クラウド等、光ディスク等での提出が必要になります。自社の枚数の数え方、提出方法の選び方、給与支払報告書を出せば源泉徴収票の税務署への提出が不要になる点を、国税庁などの公式ページで確かめて整理しました。
目次 クリックで開く
この記事の要点
- 電子提出が義務になる基準が、法定調書の種類ごとに、前々年に提出すべきだった枚数が「100枚以上」から「30枚以上」に下がる。2027年1月1日以後の提出分から。2027年1月の提出では、2025年に提出すべきだった枚数を見る。
- 自社の枚数は、種類ごとに数える。給与所得の源泉徴収票だけは、改正前の提出範囲で数え、後述のみなし提出になった分も入れる。対象になった種類は、e-Tax、認定クラウド等、光ディスク等のいずれかで出す。
- 2026年分から、給与支払報告書を市区町村に出せば、給与所得の源泉徴収票を税務署に出したものとみなされ、税務署への提出は要らない。ただし従業員への交付は引き続き要り、枚数が30枚以上なら給与支払報告書も、eLTAXか光ディスク等で出す。
自社が対象かどうかは、枚数を数えてから提出方法を決める
基準は法定調書の種類ごと。提出期限は、支払が確定した年の翌年1月31日
出典:国税庁 e-Tax「法定調書のe-Tax等による提出義務化の概要について」、タックスアンサー No.7455、みなし提出の特例に関するQ&A(令和8年4月)(2026年10月5日確認)
法定調書の電子提出が義務になる基準が、2027年(令和9年)1月1日以後の提出分から下がります。法定調書の種類ごとに、前々年に提出すべきだった枚数が30枚以上なら、e-Tax、認定クラウド等、光ディスク等(CD・DVDなど)のいずれかで出す必要があります。いまの基準は100枚以上です(国税庁 e-Tax「法定調書のe-Tax等による提出義務化の概要について」)。
2027年1月の提出で見る前々年は、2025年です。たとえば、2025年に提出すべきだった「報酬、料金、契約金及び賞金の支払調書」が30枚以上なら、2027年1月に出す同じ支払調書は電子で出します。判定は種類ごとなので、給与所得の源泉徴収票が少なくても、報酬等の支払調書が30枚以上なら、その支払調書は電子提出の対象です。
もう1つの変更が、源泉徴収票の「みなし提出」です。2027年1月1日以後に提出する2026年(令和8年)分から、給与支払報告書を市区町村に出せば、給与所得の源泉徴収票を税務署に出したものとみなされ、税務署への提出は要りません。ただし、電子提出の枚数の判定では、みなし提出になった源泉徴収票も数えます。30枚以上になる会社は、給与支払報告書をeLTAXか光ディスク等で出すことになります。この記事は、自社の枚数を数えて提出方法を決めるまでを、国税庁・e-Tax・地方税共同機構(eLTAX)の公式ページで2026年10月5日に確かめた範囲で整理します。個別の判定は、所轄の税務署か顧問の税理士に確かめてください。
法定調書の電子提出は、何がどう変わるのか
国税庁の概要ページによると、2021年(令和3年)1月1日以後の提出分は「前々年に提出すべきだった枚数が100枚以上」、2027年1月1日以後の提出分は「30枚以上」です。2026年12月31日以前に提出する分は、100枚以上のままです(タックスアンサー No.7455)。
提出する年と、枚数を見る年(基準年)
基準年は、提出する年の前々年(1月1日から12月31日)。2026年12月31日以前の提出分は100枚以上のまま
2026年1月に提出する分
基準年は2024年
- 2024年に提出すべきだった枚数が100枚以上なら、電子提出が必要
基準:100枚以上
2027年1月に提出する分
基準年は2025年
- 2025年に提出すべきだった枚数が30枚以上なら、電子提出が必要
基準:30枚以上
2028年1月に提出する分
基準年は2026年
- 2026年に提出すべきだった枚数が30枚以上なら、電子提出が必要
基準:30枚以上
出典:国税庁リーフレット「e-Tax等による法定調書の提出が義務化されています」(令和8年8月)、みなし提出の特例に関するQ&A 問9(2026年10月5日確認)
基準年は、提出する年の前々年の1月1日から12月31日までです。2027年1月に提出する分は2025年、2028年1月に提出する分は2026年の枚数で決まります。2026年1月に提出する分は、これまでどおり、2024年の枚数を100枚の基準で見ます。
判定は、法定調書の種類ごとです(タックスアンサー No.7400)。報酬等の支払調書が30枚以上で、給与所得の源泉徴収票が30枚未満なら、電子提出の義務がかかるのは報酬等の支払調書だけです(当社の読み取り)。対象にならない種類は、これまでどおり書面でも出せます。たとえば報酬等の支払調書は、e-Taxを使うか書面で出す、とタックスアンサー No.7431に書かれています。
提出の期限は、支払が確定した年の翌年1月31日です。支店ごとに提出先の税務署が分かれている会社については、国税庁の質疑応答が、100枚の基準の例で、提出義務を持つ者ごと、つまり支店ごとの枚数で判定する、と答えています(30枚の基準でも同じかは、この記事では確かめていません)。
提出するデータを、いま使っている会計・給与のシステムから出せるかを先に確かめたい場合は、当社の会計ソフト導入支援のページから相談できます。
自社が対象かどうかは、前々年に提出すべきだった枚数を種類ごとに数えて決まる
数えるのは、基準年に提出すべきだった法定調書です。実際に出した枚数ではなく、提出すべきだった枚数、と国税庁は書いています。2027年1月の提出分なら、2025年に提出すべきだった分が対象です。
自社の枚数を数える手順(当社の整理)
2027年1月の提出分なら、見る年は2025年
手順1
種類を挙げる
- 基準年に提出すべきだった調書の種類を、すべて挙げる
- 給与、退職所得、報酬等、不動産の3種類など
手順2
種類ごとに数える
- 種類をまたいで合計しない
- 実際に出した枚数でなく、提出すべきだった枚数
手順3
30枚以上に印をつける
- 30枚ちょうども対象
- 印のない種類は、電子提出の義務の対象外
手順4
給与は数え方が違う
- 改正前の提出範囲で数える
- みなし提出になった分も数える
出典:タックスアンサー No.7400、みなし提出の特例に関するQ&A 問9。手順の組み立ては当社の整理(2026年10月5日確認)
種類は、国税庁が「主な法定調書」として挙げる6種類が基本です。どの種類を、誰への支払いで出すかは、次の表のとおりです。
| 法定調書の種類 | 提出義務者(国税庁の記載) | 補足 |
|---|---|---|
| 給与所得の源泉徴収票 | 居住者に給与を支払う方 | 提出範囲は、次の「改正前の提出範囲」で見る |
| 退職所得の源泉徴収票 | 居住者に退職手当などを支払う方 | 2025年12月31日以前に支払が確定した分は、法人の役員に限ると書かれている |
| 報酬、料金、契約金及び賞金の支払調書 | 外交員報酬、税理士報酬などを支払う方 | 弁護士・税理士等への報酬、原稿料、講演料などは、同一人への年間の合計が5万円を超えるもの。外交員報酬などは50万円を超えるもの |
| 不動産の使用料等の支払調書 | 不動産などの借受けの対価を支払う法人と、不動産業者である個人 | — |
| 不動産等の譲受けの対価の支払調書 | 不動産などの譲受けの対価を支払う法人と、不動産業者である個人 | — |
| 不動産等の売買又は貸付けのあっせん手数料の支払調書 | あっせん手数料を支払う法人と、不動産業者である個人 | — |
報酬等の支払調書は、同一人への年間の支払金額の合計で、提出範囲を見ます。提出範囲の金額は、消費税・地方消費税の額を含めて判断し、その額が区分して書かれている場合は、含めずに判断してもよい、とされています。法人に支払う報酬で、源泉徴収の対象にならないものや、源泉徴収をしていないものも、提出範囲にあたれば出します(タックスアンサー No.7431)。支払先ごとに作る調書なので、支払先の数が枚数の目安になります(当社の読み取り)。
給与所得の源泉徴収票は、改正前の範囲で数える
給与所得の源泉徴収票だけは、数え方に注意が要ります。2027年1月1日以後に提出する分から、税務署に出す源泉徴収票の範囲は、給与支払報告書と同じになります。年の途中で退職した人で、その年の給与等の支払金額が30万円以下の人を除く、すべての給与等です。ところが、電子提出の義務を判定する枚数は、改正前の提出範囲で税務署に提出すべきだった枚数で数えます(Q&A 問7・問9)。
給与所得の源泉徴収票の「改正前の提出範囲」
電子提出の義務を判定する枚数は、この範囲で税務署に提出すべきだった枚数です(Q&A 問7・問9、タックスアンサー No.7411)。
| 区分 | 受給者 | 提出範囲(その年中の給与等の支払金額) |
|---|---|---|
| 年末調整をしたもの | 法人の役員(その年中に役員だった人を含む) | 150万円を超えるもの |
| 年末調整をしたもの | 弁護士、司法書士、税理士等 | 250万円を超えるもの |
| 年末調整をしたもの | 上の2つ以外 | 500万円を超えるもの |
| 年末調整をしなかったもの | 扶養控除等申告書を出した人で、その年中に退職した人などの場合 | 250万円を超えるもの(法人の役員は50万円を超えるもの) |
| 年末調整をしなかったもの | 扶養控除等申告書を出した人で、主たる給与が2,000万円を超えるため年末調整をしなかった人 | 全部 |
| 年末調整をしなかったもの | 扶養控除等申告書を出さなかった人(乙欄・丙欄の適用者) | 50万円を超えるもの |
改正前の範囲では、年末調整をした従業員のうち税務署に出すのは、役員は150万円超、弁護士・税理士等は250万円超、それ以外は500万円超の人です。従業員が多い会社でも、支払金額が500万円以下の人が大半なら、数える枚数は、従業員の数よりかなり少なくなりえます(当社の読み取り)。
もう1つの注意は、みなし提出になった分も数えることです。給与支払報告書を市区町村に出したので、実際に税務署に出した源泉徴収票が0枚でも、数える枚数は0枚になりません。国税庁のQ&Aは、次の2つの例を挙げています。
給与所得の源泉徴収票の枚数の数え方(国税庁Q&Aの例)
例2は、20枚だけを数えるため30枚に届かず、電子提出の義務はない。どちらも市区町村に給与支払報告書を出した(みなし提出の)場合
出典:みなし提出の特例に関するQ&A(令和8年4月)問9。Q&Aの例は、基準年が2027年、判定を受ける年が2029年のもの(2026年10月5日確認)
どちらの例も、年末調整をした支払金額600万円の従業員が、改正前の提出範囲に入ります。例1は50枚あるので、電子提出の義務があります。例2は、乙欄適用の支払金額40万円の15枚が、改正前の提出範囲に入らないので数えず、20枚で判定します。
電子提出の方法は、e-Tax・認定クラウド等・光ディスク等から選ぶ
国税庁の概要ページは、提出方法として、e-Taxソフト、e-Taxソフト(WEB版)、光ディスク等を挙げ(給与支払報告書の提出先としてeLTAXも挙げています)、義務の対象の説明には、認定クラウド等も入れています。4つの違いを、表に並べます。
| 方法 | 作れる法定調書 | 準備と上限 | 気をつけること |
|---|---|---|---|
| e-Taxソフト(WEB版) | 退職所得、報酬等の支払調書、不動産の3種類、給与所得の源泉徴収票、同合計表など9種類の帳票 | インストール不要。パソコンから使う(スマートフォンからは法定調書の作成・提出ができない)。1枚ずつ入力する方式は100枚まで。CSVでも作れる | CSVは、給与所得の源泉徴収票なら6,000枚程度を目安に作る。送信の上限に合わせてCSVを分ける「CSVファイル等作成・分割ツール」がある |
| e-Taxソフト | すべての法定調書 | 事前の準備とインストールが要る。1枚ずつ入力するほか、WEB版にない調書(一部を除く)もCSVで作れる | 手順は、e-Taxの「ご利用の流れ」とソフトのマニュアルに従う |
| 認定クラウド等 | 国外財産調書と財産債務調書を除く、すべての法定調書 | 国税庁長官の認定を受けたクラウドサービス等を使う。提出者は「認定特定電子計算機による申請等の開始(変更)届出書」を、e-Taxで所轄の税務署長に出す | クラウドに法定調書のデータを記録し、税務署長に閲覧とe-Taxへの記録の権限を与える形で提出する |
| 光ディスク等(CD・DVDなど) | 国外財産調書、財産債務調書などを除く法定調書 | 国税庁が決めた規格とレコードの内容・記録要領に沿って作る。承認申請書は、2023年4月1日以降は要らない | 支店や工場の分も含めて、本店等の所轄税務署長に一括して出せる。給与所得の源泉徴収票を光ディスク等で出すと、マイナポータル連携は使えない |
e-Taxソフト(WEB版)で作れる帳票は、e-Taxの案内によると9種類です。報酬等の支払調書や退職所得の源泉徴収票、給与所得の源泉徴収票、合計表などが入っています。光ディスク等は、国税庁のご案内によると、大量の調書を1枚の光ディスク等で出せる点が特徴で、本店等の所轄税務署長にまとめて出せます。認定クラウド等は、国税庁のページによると、クラウド側にデータを記録し、税務署長に閲覧の権限を与える形です。
e-Taxで出す場合は、先に利用者識別番号(半角16桁の番号)と電子証明書を用意します。流れは、次の図のとおりです。
e-Taxで出すまでの流れ
e-Taxの「ご利用の流れ」(個人・法人・税理士ごとに案内が分かれている)
すでに利用者識別番号がある会社が、届出から新しく取り直すと、以前の番号は使えなくなる。番号やパスワードが分からないときは、変更等届出の手続きをする
出典:e-Tax「ご利用の流れ」(2026年10月5日確認)
どの方法を選ぶかは、数えた枚数と、いま使っているソフトで決まります。選ぶ前に確かめることを、次の図にまとめます(当社の整理)。
提出方法を決める前に、自社で確かめること(当社の整理)
問いの立て方は当社の整理。対応の有無は、ソフトごとに確かめる
枚数が30枚以上の種類は、e-Taxソフト(WEB版)で作れる帳票に入っているか
退職所得、報酬等の支払調書、不動産の3種類、給与所得の源泉徴収票、合計表などが入っている
1枚ずつ入力するのは100枚までなので、それを超えるとき、CSVで作れるか
使っている会計・給与のソフトからCSVを出せるかを、ソフト提供元に聞く
使っているソフトは、e-Tax用のデータの出力や、認定クラウド等での提出に対応しているか
光ディスク等に記録するデータの形式も、国税庁が規格を決めている
給与支払報告書を、eLTAX(または光ディスク等)で出せるか
2026年分以後はeLTAXの「総務省通知形式CSV」を使う
根拠:e-Tax「法定調書の作成・提出について」、国税庁「光ディスク等による提出のご案内」、eLTAX「給与支払報告書等の提出に係る特設ページ」(2026年10月5日確認)
給与支払報告書を市区町村に出せば、源泉徴収票の税務署への提出は不要になる
2027年1月1日以後に提出すべき2026年分から、給与や公的年金等の支払報告書を市区町村に出した場合は、源泉徴収票を税務署に出したものとみなされます(国税庁の特設ページ)。年の途中で退職した従業員の分も、2027年1月1日以後にほかの源泉徴収票とまとめて出すなら、対象です(Q&A 問2)。2025年分の源泉徴収票は対象外なので、2026年1月の提出は、源泉徴収票を税務署へ、支払報告書を市区町村へ、これまでどおり出します(Q&A 問10)。
給与支払報告書を出すと、源泉徴収票は税務署へ出したものとみなされる
給与所得の源泉徴収票のみ。税務署用の源泉徴収票を作って出す作業がなくなる
従業員への源泉徴収票の交付は、これまでどおり、すべての従業員に必要(電磁的方法でもよい)
逆に、源泉徴収票を税務署に出しても、市区町村への給与支払報告書を出したことにはならない
出典:国税庁「源泉徴収票のみなし提出の特例 特設ページ」、Q&A 問1〜6、問13(2026年10月5日確認)
市区町村への出し方は、eLTAX、光ディスク等、書面のいずれでもよく、どれで出してもみなし提出になります。合計表の扱いにも注意が要ります。給与所得の源泉徴収票の合計表は不要になりますが、「給与所得の源泉徴収票等の法定調書合計表」は、退職所得の源泉徴収票や報酬等の支払調書など、ほかの5種類と兼用の様式です。そのため、この5種類のどれかを税務署に出すときは、合計表を引き続き出します。市区町村には、給与支払報告書の総括表をあわせて出します(Q&A 問8)。
電子提出の義務は、ここでも残ります。給与支払報告書は、基準年に税務署に出すべきだった源泉徴収票の枚数が30枚以上なら、eLTAXか光ディスク等で出す必要があります(国税庁のリーフレット、eLTAXの特設ページ)。この枚数の数え方が、前の節で説明した、改正前の範囲とみなし提出の分を入れる数え方です。
eLTAXで出す場合に、知っておくことが3つあります。
- 2026年分以後の給与支払報告書では、eLTAXの「総務省通知形式CSV」を使います。2026年分のCSV仕様書は、暫定版が11月中旬、確定版が12月上旬に公開される予定で、給与支払報告書の送信可能日は、2026年9月28日付けのページの時点で未定です(eLTAXの特設ページ)。
- 源泉徴収票と支払報告書をeLTAXで同時に作成・提出できる「電子的提出の一元化機能」は、2026年9月をもって終了した、と国税庁のページが書いています。この機能で2つを同時に出していた会社は、今後は支払報告書だけを出す形になります(当社の読み取り)。
- eLTAXで出した給与支払報告書は、2027年2月以降、従業員が確定申告をするときのマイナポータル連携の対象になります(Q&A 問14)。
提出までに確かめる順番
2027年1月の提出に向けた順番は、先に枚数を数え、次に提出方法と準備を決め、eLTAXの仕様書が公開されたら、給与の側のデータを確かめる、という流れです(当社の整理。eLTAXの日付は同ページの予定)。
提出までの順番(当社の整理。eLTAXの日付は同ページの予定)
eLTAXが予定として示している日付以外は、当社が順番を置いたもの
10月
枚数を数える
- 2025年に提出すべきだった枚数を、種類ごとに数える
- 給与は改正前の範囲とみなし提出の分で数える
10〜11月
方法と準備を決める
- 提出方法を決める
- e-Taxの利用者識別番号・電子証明書があるか確かめる
- ソフト提供元に、出力データの対応を聞く
11月中旬〜12月上旬
eLTAXの仕様書
- 2026年分のCSV仕様書が、暫定版は11月中旬、確定版は12月上旬に公開される予定
- 給与支払報告書の送信可能日は未定
2027年1月
提出する
- 法定調書の提出期限は1月31日
- 提出のあと、受信通知を確かめる
出典:eLTAX「給与支払報告書等の提出に係る特設ページ」(2026年9月28日付け)、タックスアンサー No.7400(2026年10月5日確認)
税務署に出す法定調書には、金銭等の支払を受ける方のマイナンバーまたは法人番号を記載します。一方、支払を受ける方に渡す支払調書の写しには、マイナンバーを記載して渡すことはできません(タックスアンサー No.7431)。出力するデータが、税務署に出す分と、支払先に渡す分で分かれているかは、ソフト提供元に聞いて確かめる点です。
この記事で確かめられなかったこと
- 電子提出の義務を守らなかったときの扱い。国税庁の該当ページでは確かめていないため、書いていません。
- 30枚の基準での、支店ごとの判定。国税庁の質疑応答は、100枚の基準の例(2025年8月1日現在)で、支店ごとの枚数で判定すると答えています。30枚の基準にも同じ考え方が当てはまるかは、確かめていません。
- 「1枚」が何を単位とするか。支払調書は、同一人への年間の支払金額の合計で提出範囲を見るので、支払先の数が枚数の目安になる、という読み方は当社のものです。
- 認定クラウド等に当たる会計・給与ソフトの一覧。国税庁のページには、認定の要件と届出の手順があり、個々の製品名は確かめていません。
- 法人が使える電子証明書の種類と取得の細部。e-Taxの「ご利用の流れ」で、法人の案内を確かめる必要があります。
- 2026年分の給与支払報告書の送信可能日。eLTAXは「未定」としていて、CSVの仕様書も予定の日付までは公開されていません。
- 提出期限の1月31日が日曜日にあたる2027年の扱い。期限の延び方は、国税庁のページでは確かめていません。
電子提出の義務は、枚数を数えれば自社が対象かどうかが分かり、対象なら提出方法を決める、という順に進みます。提出用のデータを、いま使っている会計・給与のシステムから出せるかを一緒に見たい場合は、Aurant Technologies の会計ソフト導入支援のページから相談できます。
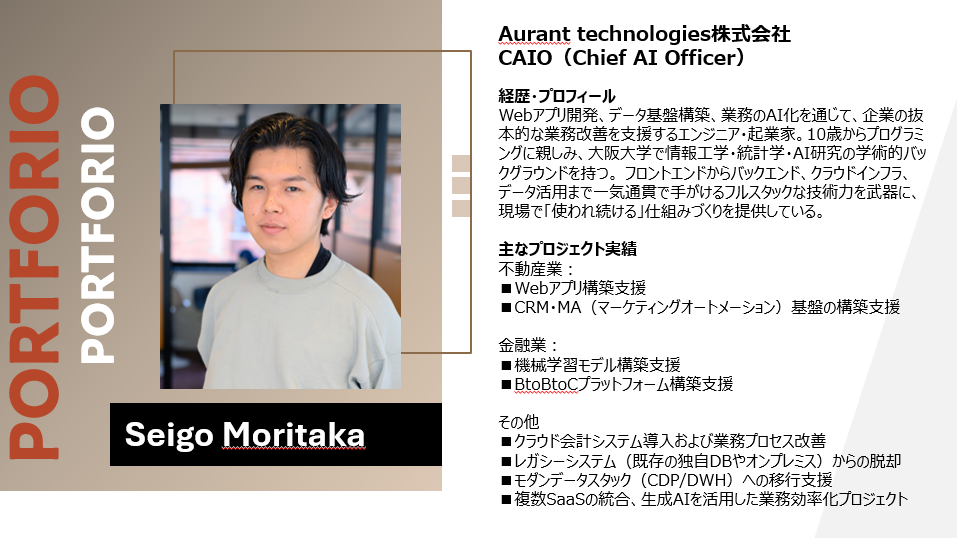
執筆・監修
Aurant Technologies CAIO(Chief AI Officer)
Webアプリ開発とデータ基盤の構築、レガシーな業務システムからの移行を手がける。本記事は、国税庁・e-Tax・地方税共同機構(eLTAX)の公式ページを、2026年10月5日に確認して執筆しています。
会計ソフト導入支援
freee・マネーフォワード・勘定奉行・バクラクの選定から、税区分や勘定科目の設計、期首・期中の移行、電子帳簿保存法への対応、周辺システムとの連携までを支援します。