自治体の予算執行管理|負担行為で残額を見て、流用・予備費・補正・繰越を使い分ける
執行管理の残額は予算現額から支出負担行為済額を引いて見ます。ずれが見えたら、款をまたぐ流用はできない、予備費は否決された費途に使えない、事故繰越は年度内に負担行為をしたものだけ、という地方自治法の決まりの中で受け方を選びます。
目次 クリックで開く
この記事の要点
- 執行管理で見る残額は「予算現額 − 支出負担行為済額」。支出済額で見ると、契約したがまだ払っていない額を見落とします。
- ずれの受け方は地方自治法の範囲で選びます。款をまたぐ流用はできず、項の間は予算に定めがあるときだけ。予備費は議会が否決した費途に使えません。
- 事故繰越は年度内に支出負担行為をしたものだけが対象です。年度内に契約しない事業を翌年度に回すには、繰越明許費を年度内に予算(補正予算)で定めます。
ずれを見つけてから受けるまで
予算の執行管理で残額を見るときは、予算現額から支出済額ではなく支出負担行為済額を引きます。足りない科目や余る科目が見えたら、流用、予備費、補正予算、繰越のどれで受けるかを決めます。どれを使えるかは、地方自治法と施行令が細かく決めています。
当社は、ふるさと納税の寄附データや予算と実績の見える化(BIダッシュボード)を手伝う側の会社で、予算を執行する側ではありません。この記事は、財政課や各課で執行管理を担当する方に向けて、条文を確かめながら受け方の選び方を書きます。予算を組む前の見通しは中期財政計画の作り方の記事で、寄附金の予実は寄附金の使途・予実・会計の管理の記事で扱っています。公営企業の会計と、各団体の財務規則の細部は扱いません。
見る数字は3つ。残額は支出負担行為で引く
区別する数字は3つです。予算現額は、当初予算に補正・流用・予備費からの支出・前年度からの繰越を反映した、その時点で使える額です。決算の事項別明細書の様式も、この内訳で予算現額を示します(e-Gov 法令検索「地方自治法施行規則」別記)。支出負担行為済額は、契約や発注で支払いの義務が決まった額です。会計管理者は支出負担行為を確かめてからでないと支出できないので(地方自治法第232条の4第2項)、払った分も含みます。支出済額は、実際にお金が出た額です。
地方自治法第232条の3は、支出の原因となる契約その他の行為を「支出負担行為」と呼び、法令か予算の定めに従って行うよう定めています(e-Gov 法令検索「地方自治法」)。予算の額を超える契約は、この段階で止めることになります。だから残額は契約の時点で動かします。お金が出るまで動かさないと、二重の発注や予算を超える契約に台帳の上で気づけません。
支出済額はさらに遅れます。工事や物品の購入のように相手の仕事が終わってから払う経費は、仕事が終わった日の年度の支出になります(施行令第143条)。支払いは、出納を閉じる翌年度の5月31日まで続きます(地方自治法第235条の5)。執行の手続は長が定めます。その中身は、予算の執行計画、各課への歳出予算の配当、項を目と節に分けた執行です(施行令第150条)。
例を1つ決める:上半期の終わりの執行状況
ここからは次の表を例に使います。説明のための架空の表で、実在の団体の数字ではありません。年度の経過率50%の時点です。道路の補修工事と除雪の委託は同じ款・同じ項に、残りの2つは別の款に置いたとします。
| 事業(架空) | 置き場所 | 予算現額 | 支出負担行為済額 | うち支出済額 | 残額 | 執行率 |
|---|---|---|---|---|---|---|
| 施設の管理委託 | 款A | 4,000万円 | 3,800万円 | 1,900万円 | 200万円 | 95% |
| 道路の補修工事 | 款B・項1 | 6,000万円 | 900万円 | 600万円 | 5,100万円 | 15% |
| 冬の除雪の委託 | 款B・項1 | 2,000万円 | 1,800万円 | 0円 | 200万円 | 90% |
| 事務用の消耗品 | 款A | 800万円 | 360万円 | 360万円 | 440万円 | 45% |
執行率を負担行為で見るか、支出で見るか(架空の例)
年度の経過率は50%
説明のための架空の例。数字は上の表と同じ
支出で見ると、除雪の委託は0%で手つかずに見えます。負担行為で見るともう90%を押さえていて、雪の多い冬なら足りなくなるおそれがあります。施設の管理委託の95%は年間の契約を上期に結んだためで正常です。道路の補修工事は5,100万円が契約前、消耗品は440万円が余りそうです。なお、この記事では執行率を負担行為済額で出しています。決算書の様式には執行率の欄が無く、予算現額と支出済額を比べる形です。団体の資料によっては、支出済額で執行率を出すものもあります。自分の団体の資料の式を確かめてください。この「除雪が足りない」「補修が年度内に終わらない」「消耗品が余る」の3つを、受け方ごとに見ていきます。
流用:款はまたげない、項の間は予算に定めがあるときだけ
歳出予算は目的に従って款と項に区分すると定められ(地方自治法第216条)、款の間でも項の間でも流用できません(第220条第2項)。例外は項の間だけで、予算の執行上必要があり、予算に流用の定めがある場合に限られます。この定めは予算の中身の1つです(第215条第7号)。目と節は長が執行のために項を分けたもので(施行令第150条)、目・節の間の流用の手続は各団体が財務規則などで定めています。予備費を充当したときと項の間の流用をしたときは、長が会計管理者にすぐ通知します(施行令第151条)。
例では、消耗品の余りは款A、除雪は款Bなので、消耗品から除雪へは流用できません。「余っている科目から足りない科目へ回す」と考えると、ここで間違えます。同じ項の中の道路の補修の残額からなら、目・節の間で回せます。ただ、その残額は工事が遅れているから残っているだけかもしれません。回すと、工事の財源が無くなります。補正予算と繰越の見通しと一緒に決めます。
例の3つのずれを、流用で受けられるか
消耗品の余り → 除雪
款A から 款B
- 款をまたぐので流用できない
- 余りは補正予算で減額するか、不用額になる
道路の補修の残額 → 除雪
同じ款B・項1
- 目・節の間なら団体の手続で流用できる
- 工事の財源が減る
別の項から → 除雪
款Bの中の別の項
- 予算に項の間の流用の定めがあるときだけ
予備費:回す原資が無いときに充てる
地方自治法第217条は、予算外の支出か予算を超える支出に充てるため、歳入歳出予算に予備費を計上しなければならないと定めています。特別会計は計上しないこともできます。また、議会が否決した費途には充てられません(e-Gov 法令検索「地方自治法」)。流用は、議決された予算の中で付け替えるだけで、総額は変わりません。予備費の充当は、使い道を決めずに計上しておいた予備費を取り崩して、足りない科目に充てるものです。実務では「充用」とも呼び、決算の様式では「予備費支出」と書きます。
例では、雪の多い冬に除雪が予算を超えそうで、同じ項の中にも回せる残額が無いときが予備費の場面です。その増額を議会が否決していたなら、予備費は使えません。充てるときの決裁の仕方は法律に定めが無いので、自分の団体の財務規則で確かめておきます。
補正予算:予算そのものを変える
流用や予備費で受けきれないときや、事業を足す・減らすときは補正予算です。長は、予算を作った後の事由で既定の予算を変える必要が生じたとき、補正予算を議会に出すことができます(地方自治法第218条第1項)。年度が終わった後は補正できません(施行令第148条)。特に緊急で議会を招集する時間が無いことが明らかなときなどは、長が専決で処分し、次の会議で報告して承認を求める仕組みもあります(第179条)。
補正予算は議会の議決が要るので、時期は会議の日程で決まります。執行状況をどの間隔で集めるかは法令に定めが無く、各団体が決めることです。補正を出す会議の前に着地の見込みが要るので、会議の日程から逆算して決めると無理がありません。例の道路の補修工事が年度内に終わらない見込みなら、次の節の繰越明許費を補正予算で定めることになります。
繰越:年度内に支出負担行為をしたかで道が分かれる
各年度の歳出はその年度の歳入で賄うのが原則で(地方自治法第208条第2項)、使わなかった歳出予算は翌年度に使えません(第220条第3項)。例外の繰越は次の3つです。
| 種類 | 条件 | 手続 |
|---|---|---|
| 繰越明許費 | 性質上、または予算成立後の事由で年度内に支出が終わらない見込みの経費。予算に定める(法第213条) | 翌年度の5月31日までに繰越計算書を作り、次の会議で議会に報告(施行令第146条) |
| 事故繰越 | 年度内に支出負担行為をし、避けがたい事故のため年度内に支出が終わらなかった経費。その事業の遂行上の必要から関連して要る経費も含む(法第220条第3項ただし書) | 同じく繰越計算書(様式の名は事故繰越し繰越計算書)を作り報告(施行令第150条第3項) |
| 継続費の逓次繰越 | 履行に数年度かかる事業の総額と年割額を予算で定めた継続費(法第212条)で、年割額のうちその年度に支出が終わらなかった分を、継続年度の終わりまで順に繰り越す | 翌年度の5月31日までに継続費繰越計算書を作り報告(施行令第145条) |
例の道路の補修工事でいえば、契約済みの900万円は、避けがたい事故で年度内に終わらなかったときに事故繰越の対象になりえます。契約前の5,100万円は、年度内に契約しないままなら対象になりません。年度内に終わらない見込みが上半期に見えたら、その時点で繰越明許費を補正予算で定めるかを決めておきます。予算は年度が終わると補正できないからです(施行令第148条)。執行状況を負担行為で見る理由が、ここにもあります。
道路の補修工事(架空の例)を翌年度に回せるか
年度内に支出負担行為(契約)をしているか
契約済み900万円/契約前5,100万円
終わらない理由は、避けがたい事故か
決算につなぐ:不用額は理由と一緒に残す
出納は翌年度の5月31日に閉じ、会計管理者は閉じてから3か月以内に決算を作って長に出します。長は監査委員の審査に付し、その意見を付けて、次の通常予算を議する会議までに議会の認定に付します。主要な施策の成果を説明する書類も一緒に出し、決算の要領を住民に公表します(地方自治法第233条)。一緒に出す書類は、歳入歳出決算事項別明細書、実質収支に関する調書、財産に関する調書です(施行令第166条)。
年度末から決算の認定まで
決算の様式は、歳出の欄を予算現額・支出済額・翌年度繰越額・不用額の順に並べ、翌年度繰越額を継続費逓次繰越・繰越明許費・事故繰越しに分けています(e-Gov 法令検索「地方自治法施行規則」別記)。この欄の並びから読むと、予算現額のうち支出もせず繰り越しもしなかった額が不用額です。まとめて「節約できた」とは読めません。例の消耗品が単価が下がって余ったのか、道路の補修が工事の遅れで余ったのかで、意味が違います。後者は年度の途中で補正か繰越明許費で受けるべきだった兆しです。どの科目が、なぜ、どれだけずれたかを書き残すと、翌年度の見積もりと中期財政計画に返せます。議会の側から見るときは、予算書・決算書の見方も参考になります。
台帳とダッシュボードに持たせる項目
表計算の台帳でも判断はできますが、条文に沿って受け方を選ぶには、科目に次の情報が要ります。款と項が無ければ流用できるかを、負担行為が無ければ事故繰越の対象かを判断できないからです。
| 持たせる項目 | 何の判断に使うか |
|---|---|
| 款・項・目・節 | 流用できるか |
| 予算現額の動き(当初・補正・流用・予備費からの支出・繰越) | 予算現額がなぜ今の額かを説明する |
| 支出負担行為済額と支出済額 | 残額と執行率を出す。事故繰越の対象かを見る |
| 着地の見込みと、ずれの理由 | 補正を出す会議に間に合わせる。不用額の理由を書く |
科目が多く執行する課が分かれていると、手で集めるうちに補正の会議に間に合わなくなります。ダッシュボードにして財政課と各課が同じ最新の数字を見れば、ずれの大きい順に並べる作業は速くなります。ただ、元の数字は財務会計システムの側にあり、流用や補正を決めるのは財政課と各課です。公会計の財務書類の使い方は、公会計はなぜ「作って終わり」になるのかの記事で書いています。自治体のDX全体は、行政・自治体DXの記事にまとめています。
まず台帳の残額が何で引かれているかを見る
手元の台帳を開いて、残額が支出済額で引かれていないか、各科目に款と項が入っているかを確かめてください。どちらかが欠けていると、上半期にずれが見えても、流用できるのか、繰越明許費が要るのかをその場で判断できません。
款・項と負担行為を持たせた形で執行のデータを並べたいときは、当社のふるさと納税・自治体の予実管理の支援でご相談ください。
条文は、2026年10月13日に e-Gov 法令検索で地方自治法と同施行令の現行版を確かめたものです。目・節の間の流用や予備費の決裁は、各団体の財務規則で確かめてください。
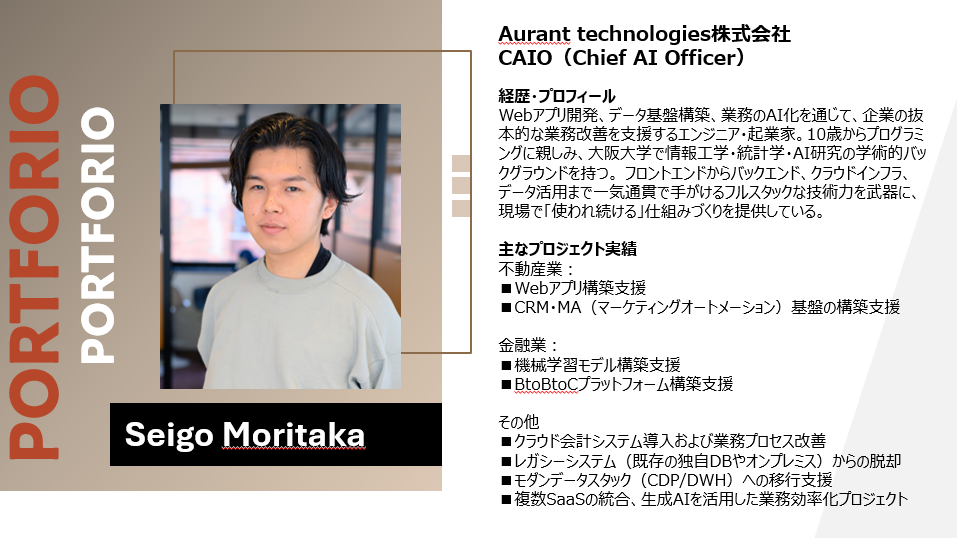
執筆・監修
Aurant Technologies CAIO(Chief AI Officer)
予算と実績の見える化を支援する立場から、執行管理を担当する方向けに条文を確かめてまとめています。
サービス一覧
業務ツール・Microsoft 365/Google Workspace・AI活用・データ基盤・広告運用・会計ソフト・LINE運用・アクセス解析の8領域で、選定から構築・定着まで支援しています。課題に近い領域からご覧ください。